Приготовление (изготовление) отдельных материальных ресурсов (бетон, раствор, битум и другие) в построечных условиях или условиях производственных баз
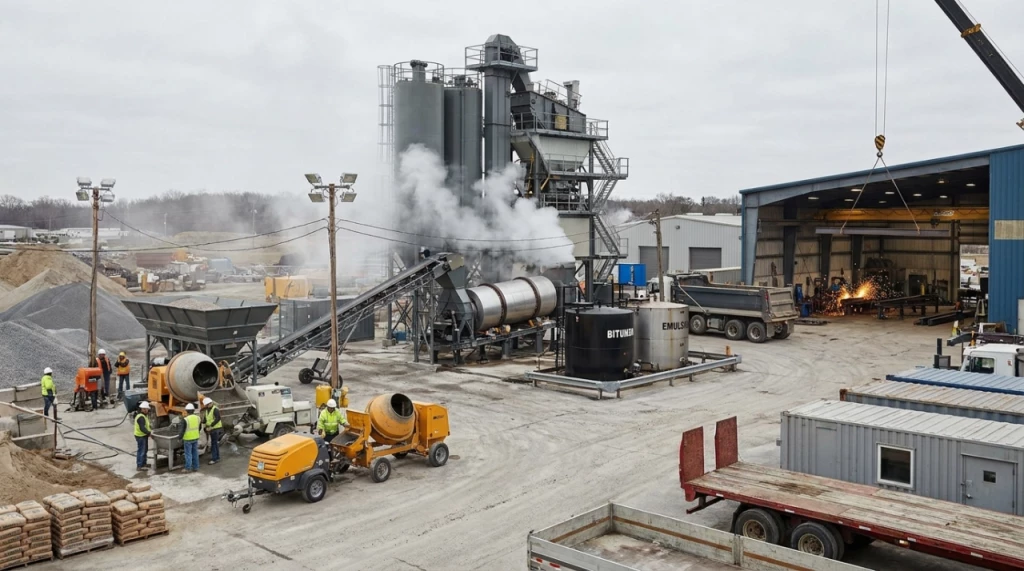

В практике сметного ценообразования отдельного внимания требует вопрос учета затрат на приготовление или изготовление материальных ресурсов непосредственно в построечных условиях либо в условиях производственных баз. Речь идет о таких ресурсах, как бетон, раствор, битум, асфальтобетонные и черные щебеночные смеси, битумные эмульсии, металлические конструкции и иные материалы, которые могут не только приобретаться как готовая продукция у поставщика, но и изготавливаться в рамках организационно-технологической схемы строительства.
Данная тема имеет практическое значение прежде всего потому, что способ получения материального ресурса влияет на порядок определения его стоимости в сметной документации. Один и тот же ресурс может быть учтен как приобретаемый готовый материал либо как результат приготовления в построечных условиях или на производственной базе. Для сметчика это не формальная разница, а вопрос правильного выбора нормативной основы расчета.
Нормативное основание для такого учета содержится в пункте 65 «Методики определения сметной стоимости строительства, реконструкции, капитального ремонта, сноса объектов капитального строительства, работ по сохранению объектов культурного наследия (памятников истории и культуры) народов Российской Федерации на территории Российской Федерации», утвержденной приказом Минстроя России от 04.08.2020 № 421/пр.
В соответствии с пунктом 65 Методики № 421/пр, если проектной и (или) иной технической документацией предусмотрено приготовление или изготовление отдельных материальных ресурсов — бетона, раствора, битума, асфальтобетонных и черных щебеночных смесей, битумных эмульсий, металлических конструкций и других ресурсов — в построечных условиях или условиях производственных баз, такие затраты определяются в локальных сметных расчетах по соответствующим сметным нормам или единичным расценкам, сведения о которых включены в федеральный реестр сметных нормативов, либо в соответствии с положениями и размерами, указанными в разделах «Общие положения» и «Приложения» сметных норм и единичных расценок.